quarta-feira, 3 de abril de 2019

A Lei da Tripla Convergência: entendendo o “óbvio” segredo do sucesso


A lei da tripla convergência nos indica que o segredo do sucesso de muitas pessoas se deve a união de três fatores essenciais:

Talento: Fazer algo que você naturalmente é bom
Paixão: Fazer algo que você ama realizar
Renda: Fazer algo que exista uma demanda e possibilidade de gerar renda

O TRIPÉ QUE É O SEGREDO DO SUCESSO DE MUITAS PESSOAS BEM SUCEDIDA

O conceito que vamos explorar aqui, sobre a tripla convergência é bastante explorado no livro “O óbvio que ignoramos” de Jacob Petry.


Hoje queremos desmistificar um pouco da famosa filosofia que diz: “Trabalhe com o que ama e nunca mais precisará trabalhar na vida”.
Isso não quer dizer que essa filosofia estava errada.

Porém, se você trabalhar com o que ama (Paixão), mas não tiver os outros “pés” do tripé (Talento e Renda), sua vida será frustrante.

Talvez você sinta realmente que nunca precisará trabalhar, até faltar dinheiro para pagar suas contas.

A verdade, é que essa filosofia é correta, mas é apenas uma parte do segredo do sucesso das pessoas de alta performance.

Os top players de cada mercado são aqueles que conseguem unir, de forma equilibrada cada componente dessa tríade.

Vamos abordar mais a fundo cada um desses pilares então.

PAIXÃO, O PROPULSOR DO SUCESSO

  • Sim, não há dúvida de que a paixão é um ingrediente essencial.
  • Fazer algo que você odeia não é e nem nunca será sustentável.
  • Encontre algo que você ama fazer, encontre algo que te motiva a levantar da cama todos os dias.


A paixão, muitas vezes chamamos também de propósito é algo mutável, e isso é importante observar também.

  • Você pode amar algo por muito tempo, e por alguma razão desmotivar.
  • Assim como você pode encontrar uma nova paixão profissional.
  • Não há problemas em mudar, está tudo bem.


O que tentamos mostrar aqui, é que certamente você sabe de coisas que nunca serão sua paixão, mas mesmo assim você se submete a isso.
Talvez você odeie vender, e trabalhe vendendo, por uma questão financeira, ou de oportunidade.

Tudo bem, não há nada de errado, apenas não se cobre sucesso.

Só não acredite que seguindo um caminho de fazer o que você não ama, o que não lhe dá energia, o que não te motiva, irá te levar a um estágio de sucesso, de reconhecimento.

Você somente será uma referência no que faz quando você realmente amar aquilo que você executa repetidamente.

E você não precisa amar tudo que você faz durante o dia.
Eu amo empreender, e isso envolve responder alguns e-mails. Eu não preciso amar responder e-mails, mas tenho que fazer e sei que isso impulsiona meus negócios.

Mas de forma geral, eu amo empreender e os desafios que o empreendedorismo trás a cada dia.

TALENTO, A ALAVANCA QUE TE LEVA MAIS RÁPIDO AO SUCESSO

Se você já encontrou o que ama fazer, já deu o primeiro passo.
Mas esse não é o único.
  • O caminho não será impossível, mas será bem mais difícil se você não tiver talento.
  • E como você querer ser um astro do basquete com 1,65m.
  • Você pode conseguir ser um grande jogador, mas certamente ter 1,95m lhe ajudaria.
  • A mesma coisa pode acontecer com vendedores, ser comunicativo, saber falar e se expressar, ter empatia são talentos que podem acelerar sua jornada.

Gosto da famosa frase “Hard work beats talent when talent fails to work hard”, que em português seria: “O trabalho duro supera o talento quando o talento não trabalha duro”.

  • Talento é uma alavanca, ela te permite fazer mais.
  • Mas a alavanca não faz um trabalho sozinha.
  • Não desista de algo por não ter talento… entenda que seu caminho será mais duro.
  • Agora, se você conseguir juntar talento com paixão, então você está quase lá.
  • Falta apenas o último elemento da nossa tríade.


RENDA, O TERCEIRO ELEMENTO QUE TE PERMITE CONTINUAR RUMO AO SUCESSO

  • Você vai ouvir de muitas pessoas: esqueça o dinheiro, trabalhe duro e ele virá.
  • Gosto de observar sob outra ótica.
  • Não deixe de fazer algo porque não dá dinheiro, mas ache uma forma de fazer com que isso dê dinheiro, mesmo que ninguém tenha feito isso até hoje.
  • Não se limite pelo resultado dos outros, você sempre terá espaço para inovar, se diferenciar, encontrar outra forma de fazer as coisas darem certo.
  • Mas não adianta dar murro em ponta de faca.
  • Se você ama assistir netflix e que viver de assistir netflix, talvez você nunca ganhe dinheiro, e quando as contas chegarem você ficara frustrado. Por isso existe uma necessidade de avaliar se tem demanda para a sua paixão e para o seu talento.
  • Nada impede que você ganhe muito dinheiro assistindo netflix e escrevendo reviews de filmes, seriados e documentários.
  • Mas você terá que entender que assistir é apenas uma parte do trabalho. Porém você achou seu nicho, faz o que ama e gera renda.
  • Não desista fácil, mas não ignore o dinheiro. Sem ele a motivação decresce de forma mais veloz, a frustração chega mais rápido e o caminho é muito mais difícil.
  • Agora junte ele aos dois primeiros pilares, e certamente você maximizará as chances de ter encontrado o segredo do sucesso.
Copiado: https://www.resumocast.com.br


terça-feira, 2 de abril de 2019

COLIGADAS E CONTROLADAS – COMO FUNCIONA?


Às vezes, algumas empresas resolvem se unir como forma de crescimento acelerado, uma vez que ambas irão combinar seus esforços com um objetivo em comum. Quando isto acontece, elas podem realizar três tipos de operações sendo:
a) Fusão:
Na fusão, a empresa A e a empresa B decidem se tornar uma única empresa C que será maior que ambas as empresas anteriores e, provavelmente, mais produtiva.
Esse tipo de operação ocorre geralmente com grandes companhias que são concorrentes e que percebem que juntas podem ser uma empresa melhor.
Nesse caso, a empresa A e a B deixam de existir após a fusão, uma vez que suas operações serão unificadas e atribuídas a uma nova empresa C, responsável pelos ativos e passivos das empresas que a formaram.
b) Joint venture e joint operation:
Diferente da fusão, onde duas empresas deixam de existir para se criar uma nova entidade, as operações de Joint Venture ocorrem quando a empresa A e B criam um “braço” para uma nova atividade. Vamos a um exemplo abaixo:
1- Joint Venture: A empresa A fabrica pneus e tem a tecnologia de produção de pneus diferenciados, enquanto que a B fabrica rodas e possui uma tecnologia de rodas que se destacam. Ambas criam então uma entidade à parte para a produção de um produto completo (pneu diferenciado com roda que se destaca) e vendem este produto ao mercado, atingindo um nicho de mercado que ambas as empresas individualmente não conseguiriam alcançar, entretanto, as operações de Pneu e Roda realizadas anteriormente não deixam de existir e continuam operando normalmente. 
2- Joint Operation: A empresa A que fabrica bens feitos de plásticos possui, dentro de diversos outros produtos de seu portfólio, a produção de pneu. Já a empresa B que realiza a fabricação de ligas possui também, dentro de diversos outros produtos, a produção de rodas. Quando ambas se unem em uma joint operation, sem a constituição de uma nova entidade, elas juntam uma parte de suas empresas para produzir determinado produto. Nesse caso, as empresas também continuam existindo e operando normalmente. Os resultados advindos desta operação em conjunto são incorporados nos números dos Balanços Patrimoniais (BP) das participantes.
No quadro abaixo fica um pequeno resumo:
3 – Incorporação:
Quando uma empresa (incorporadora) compra outra (incorporada), através da incorporação, a empresa que está sendo adquirida poderá deixar de existir e passa a fazer parte da empresa que a comprou, ou a empresa que foi adquirira pode continuar existindo e respondendo agora para a empresa “mãe”, que está acima dela.
O nome contábil que a empresa incorporada recebe depende do percentual que a incorporadora adquiriu de seu capital social. Caso ela tenha adquirido menos que 50% das ações da empresa incorporada, ela passa a ser uma coligada da incorporadora, enquanto que se o percentual foi acima de 50%, passa a ser controlada.
Para termos em mente como funciona cada termo, vamos às definições:
  • Coligada: entidade do qual o investidor tem influência significativa.
 Influência significativa: poder de participar diretamente das decisões políticas, financeiras e operacionais de uma investida. O investidor NÃO possui controle individual da empresa nestes casos. Geralmente adota-se como influência um percentual de 20% ou mais (até 50%) de participação ou quando se pode provar tal influência (representação no conselho, nomeação de cargos gerenciais, informação técnica essencial).
  • Controlada: quando uma empresa possui poder sobre outra de forma direta ou através de outras controladas. Nestes casos, a incorporadora tem direitos sobre a eleição da maioria dos administradores da empresa bem como uma participação superior de 50% sobre o capital social desta (este termo não é consenso entre todos os contadores). Caso a empresa A tenha 100% de controle sobre a B, ela passa a ser uma subsidiária integral, e não apenas controlada.
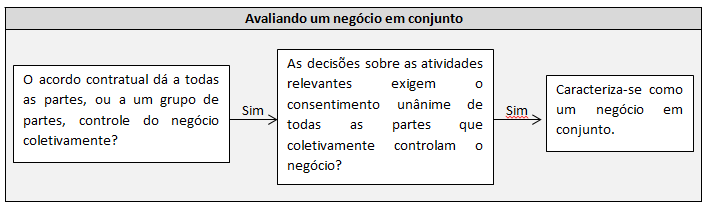
 Negócio em conjunto: quando duas ou mais partes têm controle em conjunto sobre determinada empresa (geralmente maior que 50%):
a) Controle conjunto (joint venture): determinado sob contrato, é quando dois ou mais investidores(empresas) possuem controle sobre as operações da companhia e que as decisões devem ser tomadas por ambos, sempre com o consentimento das partes. Têm direitos em conjunto sobre os ativos líquidos pré-estabelecidos em contrato. 
b) Operação em conjunto (Joint operation): é um negócio em conjunto segundo o qual as partes integrantes que detêm o controle conjunto do negócio têm direitos sobre os ativos e têm obrigações pelos passivos relacionados ao negócio. Essas partes são denominadas de operadores em conjunto.
Método de equivalência patrimonial
Quando as empresas estavam fechando seus números patrimoniais, estas perceberam que havia algo de errado ao anexar os números de suas coligadas/controladas em seus balanços patrimoniais consolidados, que são o BP que reúne os dados contábeis de todas as empresas do coligadas/controladas e joint operation para demonstrar qual a situação econômico-financeiro do grupo como um todo.
O erro estava no fato de que muitas empresas estavam apenas somando os valores das demais que ela controlava, o que consistia em um processo falho de mensuração do valor real porque:
a) Não levava em conta que por vezes as empresas não tinham controle de 100% do capital social, tendo de realizar a mensuração de acordo com o percentual de participação.
b) Poderia haver contas duplicadas como no caso de “investimentos em coligadas/controladas” na empresa A (que é o valor de participação dela na coligada/controlada) enquanto haveriam os mesmos valores dentro da empresa B, em seu “capital social”.
c) Muitas empresas realizavam operações intercompany que inflavam suas contas de clientes e fornecedores, quando uma comprava da outra.
Foi desenvolvido então o método de equivalência patrimonial, o qual é utilizado para mensuração das variações no investimento da controladora sobre a controlada/coligada.
Primeiramente se reconhece o custo e o seu valor contábil aumentando ou diminuindo através do reconhecimento da participação do investidor nos lucros ou prejuízos do período gerados pela investidora.
Um investimento deve ser reconhecido pelo método de equivalência somente a partir da data em que o investimento se tornar de fato sua coligada/controlada, podendo este valor apresentar quaisquer diferenças entre o custo do investimento e a participação do investidor no valor justo líquido dos ativos e passivos, devendo este ser classificado como Ágio (goodwill), com a diferença devendo ser reconhecida como receita não operacional na coligada/controlada. 
Deve-se atentar, também, para as datas dos balanços para a realização da equivalência patrimonial na aquisição. A demonstração contábil deve ser sempre a mais recente, e quando forem diferentes as datas, deve se retroagir a mais nova a fim de equalizar os resultados.
Exemplo: Holding de 31/12/2013 com coligada de 31/12/2012.
Caso não exista demonstração da coligada mais recente, devemos retroagir a data da holding para haver igualdade de demonstrações (limite MÁXIMO de diferença pode ser dois meses).
Quando NÃO FAZER a consolidação e equiparação por equivalência patrimonial?
A empresa não precisa aplicar o método de equivalência na controlada/coligada quando:
1) A controlada não fizer objeção a não aplicação do método, quando aprovada por acionistas e pessoas com influência.
2) Os ativos/passivos da empresa não são negociados publicamente (bolsa).
3) A controladora final já disponibiliza ao público suas demonstrações contábeis consolidadas (com os dados somados de TODAS as empresas).
4) A controladora final (holding) possui participação na controlada/coligada através de outra empresa de capital de risco (investimento indireto).
Operações intercompany
Sobre as operações intercompany, que são operações comerciais desenvolvidas entre empresas do mesmo grupo, ou entre empresas coligadas e/ou controladas, deve-se descontar os valores contábeis que fazem parte de uma mesma operação entre as empresas.
Por exemplo, quando a empresa A vende para a empresa B uma mercadoria de R$ 1.000,00 a prazo, a conta “clientes” em A terá o mesmo saldo que a conta “fornecedores em B (ambos irão registrar R$ 1.000,00). Se formos consolidar os dados de A + B, somar os valores estaria incorreto, uma vez que eu estaria inflando tanto o passivo como o ativo deste balanço consolidado. O correto neste caso é “cancelar” os dois valores, uma vez que eles se anulam.
Existem basicamente dois tipos de operações intercompany, sendo:
a)Upstream: quando as empresas menores fornecem para a empresa maior (holding ou controladora), e então ela vende os produtos no mercado.
b)Downstream: quando a controladora/holding fornece para suas “empresas filhas” que repassam as mercadorias ao mercado.
operações intercompany, deve-se observar que somente as interações diretas devem ser consolidadas e/ou avaliadas através de equivalência patrimonial. No exemplo acima, a Coligada 3.1 deve ser antes consolidada à Coligada 3 para só então depois ser consolidada à Holding.
Copiado: http://contabeissemsegredos.com

segunda-feira, 1 de abril de 2019

Os Seis Tipos de Bajuladores

Ele pode ser conhecido como queridinho, papagaio ou até mesmo Papai Noel. Estes são alguns nomes utilizados para identificar algumas variedades de puxa-sacos no mercado. 
De acordo com a Page Personnel, consultoria especializada no recrutamento de profissionais técnicos e de suporte à gestão, há alguns perfis de puxa-sacos que podem atrapalhar o desempenho de alguns colegas no ambiente de trabalho e até mesmo prejudicar o desenvolvimento da própria carreira.
“Ter uma boa relação com os líderes é muito saudável, porém nenhum profissional se torna mais importante do que os outros por conta disso. O profissional precisa ter a ciência de que é avaliado por suas competências técnicas e comportamentais e não por excesso de agrados e bajulações”, conta Lucas Oggiam, gerente da Page Personnel.
O consultor traçou seis perfis inadequados e muito constantes no ambiente corporativo. Confira a relação:
O queridinho
Faz de tudo para chamar a atenção e agradar. Chega inclusive a apontar e criticar outros colegas sobre possíveis falhas, especialmente na frente do gestor, com o objetivo de demonstrar responsabilidade e senso de liderança.
O papagaio
Repete tudo que o chefe fala, sejam frases prontas, comentários genéricos e até piadas. E claro, também decora citações daqueles palestrantes que são fenômenos de audiência nas redes sociais – e que alguns colegas adoram replicar na timeline do Facebook.


O hiper atarefado
Está sempre sobrecarregado: projetos, relatórios, apresentações e tudo mais. A questão é que ele só está ocupado de fato quando precisa ajudar alguém, pois ao menor sinal do chefe, ele se mostra absolutamente livre para iniciar um trabalho, de preferência, na frente dos demais colegas.


O sabe-tudo
Gostam de se vangloriar, mas na prática, são oráculos de mentira, e atacam tanto em assuntos menores, quanto em reuniões e momentos de tomada de decisão, como se estivessem à frente do tempo.


O cérebro blindado
Reconhecidamente um expert na sua função, porém, incapaz de compartilhar o seu conhecimento com a equipe. Não gosta de dividir seu know how com os colegas com receio de outras pessoas terem mais oportunidades que ele na frente do chefe. Gosta de mostrar toda sua experiência na frente dos líderes.


O Papai Noel
Aparece com frequência no final do ano:  compra lembrancinhas, docinhos, presentinhos, e qualquer outra coisa sem que o gestor tenha pedido, só para cair em suas graças, como se fosse realmente generoso e preocupado. 
Dicas para não cair na armadilha de se tornar um 'puxa-saco': 
- Tenha bom senso. Pense antes de comprar um presente não solicitado, de fazer um comentário em público, ou algo que não tem certeza de como seria a reação dos colegas. Imagine alguém agindo em seu lugar, você aprovaria essa postura?
- Criar uma boa relação com a gestão é ótimo, mas isto não te faz mais capaz do que outros membros da equipe. Não utilize seu relacionamento com o chefe como mais importante que a relação que tem com seus colegas. Não se esqueça de que trabalha em equipe!
- Os puxa-sacos são muito mal vistos no ambiente de trabalho e facilmente detectáveis. Geralmente eles acabam sendo excluídos de grupos formados no trabalho, pois os colegas passam a não confiar neles e evitam sua companhia. O isolamento é um mal sinal e pode prejudicar a avaliação profissional de um executivo, impactando diretamente em futuras promoções.

- Procure ter uma relação sadia e amigável com seus pares e colegas de trabalho. Essa relação saudável traz benefícios diretos à produtividade individual e coletiva. Pessoas com bons relacionamentos são mais propensas a sucesso na carreira.
- A promoção e o sucesso são conquistas naturais. Um profissional atingirá esses objetivos com disciplina e dedicação. Utilizar recursos pouco convencionais pode ser a opção menos inteligente e segura para trilhar uma trajetória profissional vitoriosa.

sexta-feira, 29 de março de 2019

Hipervisibilidade -Três dicas para manter a reputação.

Recentemente, ouvi o gestor de um dos mais importantes fundos de pensão do País afirmando para um grupo de centenas de CEO's das maiores empresas brasileiras que, a partir de 2018, a reputação seria um dos critérios a serem usados para definir quem receberia recursos do fundo. 
Ou seja, empresas com boa reputação passam a ter maiores chances de receber investimentos. Embora sempre tenha estudado e ensinado sobre os benefícios da boa reputação para o ambiente das organizações privadas, públicas e do terceiro setor, acompanhar essa declaração de forma tão explícita me fez enxergar que, finalmente, estamos incluindo esse tema na pauta dos gestores brasileiros.
Conforme o Reputation Institute, é por meio da boa reputação que as organizações alcançam desde a manutenção de um grupo de defensores que falem bem da empresa, pessoas que recomendem seus produtos e serviços, que as defendam nas situações de crise, que queiram trabalhar na organização e, por fim, que invistam no empreendimento.
O desafio é construir e manter a reputação em um tempo em que cada pessoa é uma mídia e tem espaço para, permanentemente, publicar suas percepções e julgamentos. Um tempo em que as reputações estão suscetíveis e vulneráveis à hipervisibilidade, aos julgamentos públicos intermináveis e à ponta dos dedos de quem alimenta, por exemplo, as mídias sociais.
E como fazer? 
Fique atento a três dicas que podem ajudar nos tortuosos caminhos da gestão da reputação.
1ª dica:

É ser mais do que parecer - Para responder os desafios de construir e manter a reputação na era da hipervisibilidade, é preciso, antes de tudo, se preocupar em ser mais do que parecer. 

Antes da tradicional preocupação com a imagem, é preciso compreender a identidade e as escolhas da organização. Para ter licença para atuar é imprescindível: entregar produtos e serviços da melhor qualidade, com inovação e diferenciação; é preciso que o ambiente de trabalho seja saudável e coerente, assegurado por um consistente modelo de governança que apresente, também, uma contribuição cidadã da porta para fora da empresa, instituição pública ou organização do terceiro setor. 

Nesse ponto estão incluídos os desafios de ser ético nos negócios, atender ao marco regulatório do seu segmento de atuação, agir com responsabilidade social, entre outros. 
Além disso, é desejável que a organização busque a liderança e o protagonismo a partir de seus propósitos e que faça tudo isso com saúde financeira, ou seja, sendo sustentável e dando resultados efetivos para seus investidores.  
2ª dica:

É mudar radicalmente seu jeito de comunicar -  Não há mais espaço para a comunicação hierárquica, unilateral na qual a organização era o grande protagonista e único emissor legítimo de informações. Governos, instituições públicas, grande corporações deixam de ser as donas únicas da verdade, com a parceria dos conglomerados de mídia que eram donos da voz e da fala. 

Hoje, com a palavra distribuída pelo fácil acesso à tecnologia, a organização é mais um dos interlocutores no grande diálogo social. 
Ela precisa falar, responder, ouvir e ouvir, ou seja, dialogar o tempo todo. Abandone a noção de público-alvo, a teoria dos stakeholders. 

Todo esse aparato instrumental construído no século passado não dá mais conta da realidade das relações contemporâneas. Abrace as novas possibilidades de uma comunicação horizontal e direta e aprenda a conversar.
3ª dica:

Avance da comunicação integrada para a comunicação estratégica - 

Ao deixar de lado a transmissão hierárquica de informações, invista na comunicação estratégica. Aqui vale um alerta! A palavra estratégica não se refere a um adjetivo de uso descomprometido. 

Comunicação Estratégica é:

Antes, uma abordagem teórica e metodológica, consolidada pelo pesquisador espanhol Rafael André Perez, e desenvolvida a partir do paradigma dialógico-relacional de comunicação. 

Mais do que campanhas com início, meio e fim, a comunicação é estratégica quando passa a ser considerada um processo permanente, imbricado em tudo que a organização faz, quando está junto ao poder de decisão, contribui para os resultados no alcance dos objetivos estratégicos e tem o ser humano integral no centro de seus processos e se considera um dos sujeitos em diálogo. 
É desse jeito e com legitimidade que a comunicação, como área profissional, passa a gerenciar as coerência entre a identidade, os propósitos e o agir da organização, é a mediadora dos diálogos com os interlocutores e gerencia os riscos e as crises que podem afetá-la.
É difícil fazer comunicação estratégica? Sim! Acima de tudo, é bem mais complexo que pensá-la da forma convencional, unilateral, que nem poderia ser chamada de comunicação. 
Mas é só com uma comunicação efetivamente estratégica que se torna possível, de fato, criar, manter e recuperar a reputação, que gradualmente se torna um dos ativos mais importantes de nossos tempos.       
Por: Rosângela Florczak - http://coletiva.net

quinta-feira, 28 de março de 2019

6 PRINCIPAIS COMPETÊNCIAS DO GESTOR DE RH DO FUTURO


O papel do RH ficou, por muito tempo, limitado à folha de pagamento, ao cálculo de horas extras, à demissão, à contratação, aos benefícios dos funcionários e às férias. No entanto, com os desafios que as empresas deverão enfrentar nos próximos anos, o gestor de RH deverá tomar uma nova postura e trabalhar com os relacionamentos, o engajamento e a motivação dos colaboradores.

Sendo assim, o departamento de RH deverá se portar de forma cada vez mais presente e terá um papel estratégico na organização. Desenvolver o empregado e retê-lo na empresa são ações chave para ter sucesso nos negócios.

Nesse contexto, o gestor de RH do futuro deve ter certas habilidades que sejam capazes de lhe dar suporte para os novos desafios que serão enfrentados nos próximos anos. É importante ressaltar, também, a importância destas competências fazerem parte da avaliação de desempenho.

  • Quais serão esses desafios? 
  • Quais serão as competências mais exigidas para o gestor de RH?

Facilitar as relações organizacionais
Com o passar do tempo, percebeu-se que o setor dos Recursos Humanos está se tornando cada vez mais importante na empresa. Principalmente, no processo de manutenção das relações e das boas maneiras de convivência entre os colaboradores para conservar a satisfação de todos.

Nesse sentido, o RH tem e terá mais ainda um papel fundamental para auxiliar os colaboradores a preservarem, da melhor maneira possível, a vida profissional e a vida pessoal e alinhar essa questão com os interesses da organização de forma sustentável. Com isso, esse departamento está afirmando sua posição como parte estratégica da empresa.

Junto com essa nova posição do RH, novos desafios serão traçados para os profissionais de RH nos próximos 15 anos. Alguns deles são:


  • Escassez e retenção de talentos
  • Novas formas de trabalho (remoto e modular)
  • Com isso, caberá à área dos recursos humanos formular as soluções para atender essa nova estrutura das empresas.

Essa nova realidade dos próximos anos exigirá uma mudança na postura do gestor de RH, que deverá:
  • Tornar-se apto a fazer parte da linha de decisão da empresa e demonstrar abertamente suas convicções
  • Construir dispositivos para fazer com que a força de trabalho execute a estratégia da empresa de forma mais assertiva e orgânica
  • Criar carreiras para a própria área de recursos humanos
  • Calcular os resultados das ações do RH na organização
  • Preservar um discurso objetivo, eficiente e prático

Além disso, o gestor de RH do futuro deve levar em consideração que as pessoas trabalharão, cada vez mais, em uma estrutura mais horizontal, multidisciplinar e integrada.

Nesse contexto, esse profissional deverá atuar mais fortemente como um facilitador da estrutura organizacional e suas relações. Sendo assim, esses gestores terão o papel nas empresas de remover os entraves dos relacionamentos para melhorar a produtividade das equipes e dos setores.

Gerir o conhecimento
Uma outra questão que esses profissionais deverão pensar está ligada à gestão do conhecimento da empresa. Com o grande volume de conhecimento dentro de uma organização, tem-se a necessidade de agrupar e organizar as informações organizacionais.

Nesse ponto, os profissionais de RH deverão possuir não só um conhecimento das Ciências da Informação, como também das tecnologias que auxiliam na estruturação e na difusão de conhecimento dentro das equipes.

Sendo assim, esse profissional não deverá possuir somente os conhecimentos típicos do setor de RH, como também, conhecimentos de TI e gestão do conhecimento.
Desenvolvedor do Potencial Organizacional

O gestor de RH do futuro deverá combinar habilidades individuais dos colaboradores de uma organização, de forma eficaz e robusta, para verificar e desenvolver o potencial das organizações. As organizações precisam estar cientes do potencial de seus indivíduos e ter um plano para desenvolvê-lo.

Inovador e Integrador
Os gestores de RH deverão conhecer as novas práticas do RH e o funcionamento da organização como um todo. Sendo assim, eles conseguirão usar os mais recentes insights sobre as áreas de Recursos Humanos dentro do contexto da organização.

Realizador de mudanças
Os gestores de RH deverão ser grandes motores de mudanças estratégicas dentro da organização de forma eficaz e sustentável, levando a importância das mudanças de forma clara e instrutiva.


Proponente tecnológico
Nos últimos tempos, a tecnologia tem melhorado a forma pela qual os profissionais de RH em geral executam seus trabalhos administrativos e estratégicos. No futuro, os gestores de RH precisarão utilizar a tecnologia para entregar sistemas administrativos de RH que promovam:
  • serviços de benefícios
  • gestão do conhecimento
  • planejamento das estratégias das equipes
  • comunicação entre equipes remotas
  • gestão dos projetos
  • gestão dos potenciais serviços e produtos
  • desenvolvimento dos colaboradores e seus planos de carreira
Qual outra competência você acredita que o gestor de RH do futuro deve ter?

Copiado: https://impulse.net.br